
Indici di bilancio: formule e limiti della lettura
Liquidità, solidità e redditività si leggono con indicatori diversi. Qui trovi le formule dei principali indici di bilancio e i limiti da considerare quando li confronti tra periodi o aziende.
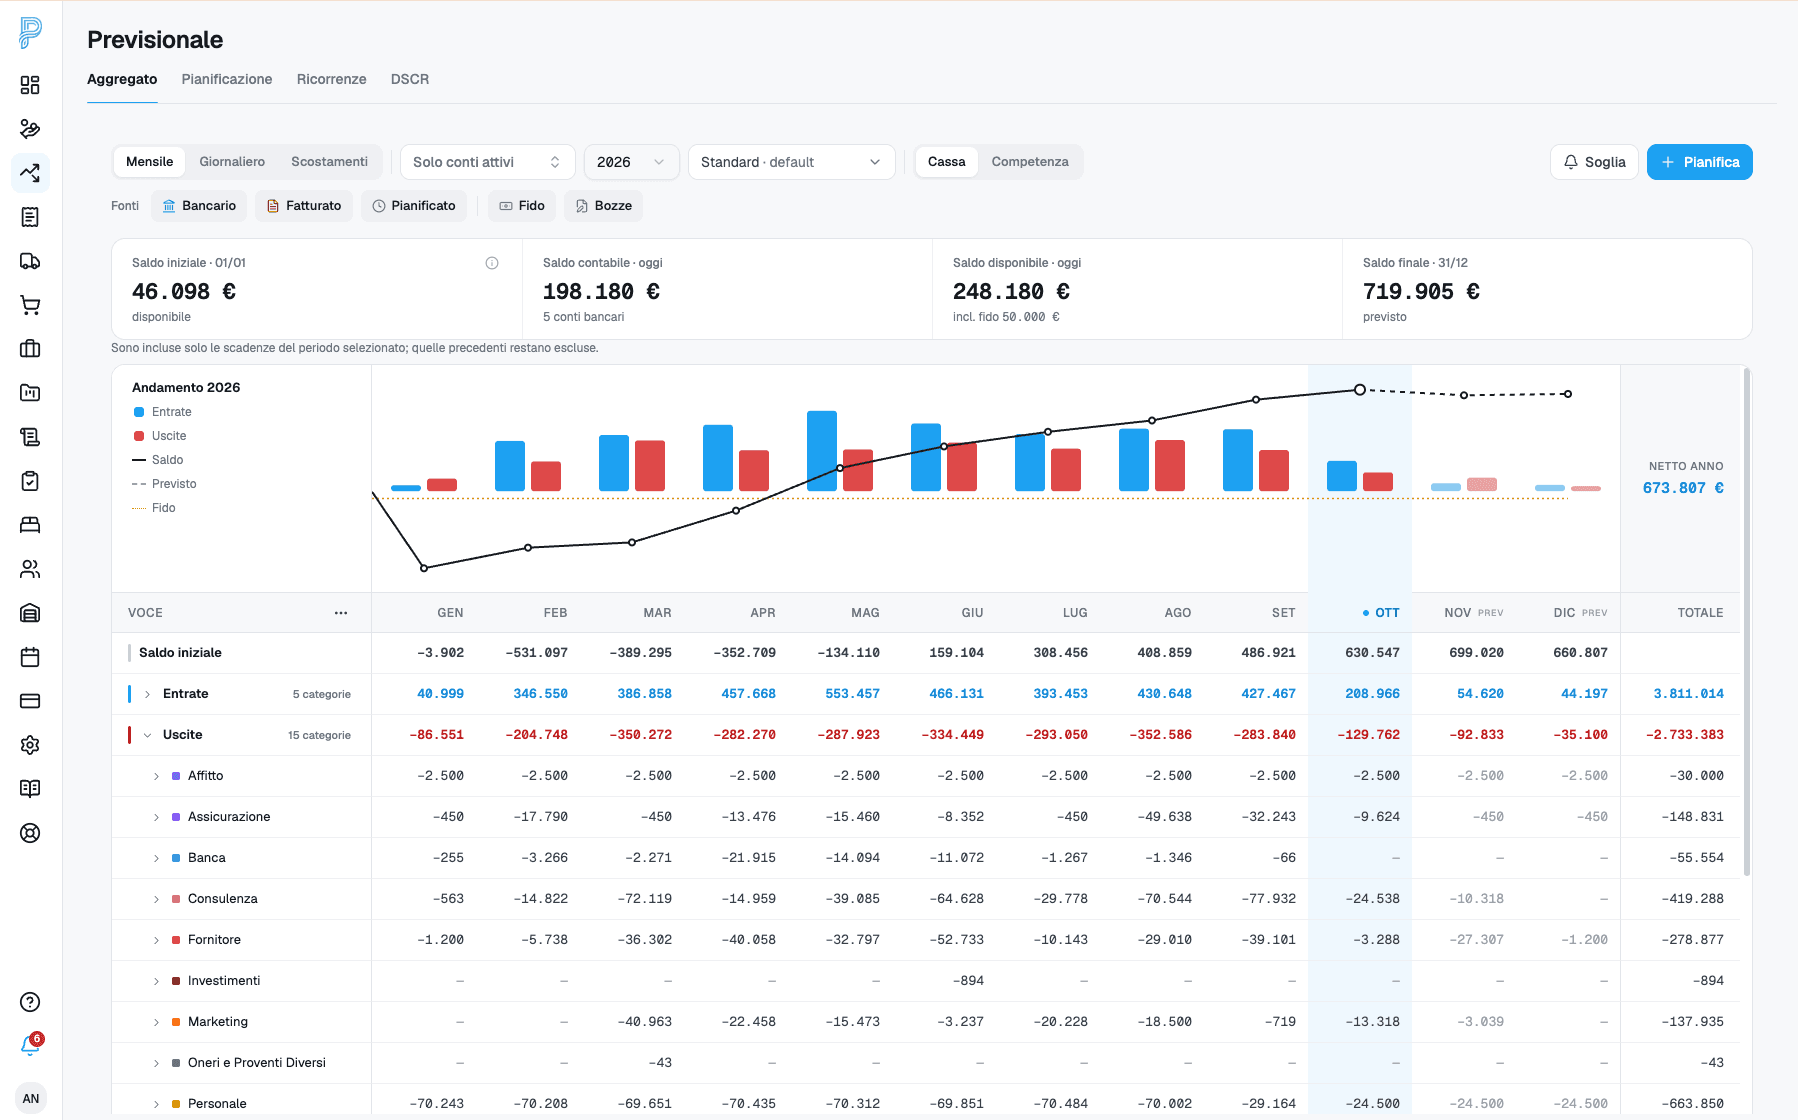
Schermata aggiornata del previsionale; non rappresenta un calcolo DSCR.
Definizione
Che cosa sono gli indici di bilancio
Gli indici di bilancio sono rapporti tra voci dello stato patrimoniale e del conto economico che sintetizzano in un numero confrontabile un aspetto della gestione: quanta liquidità copre gli impegni a breve, quanto l'impresa dipende dal debito, quanto rende il capitale investito, quanto i flussi reggono il servizio del debito.
Si organizzano in quattro famiglie: indici di liquidità, indici di solidità patrimoniale, indici di redditività e indicatori di sostenibilità del debito. Nessun indice è autosufficiente: ciascuno illumina una dimensione e va letto insieme agli altri, nel tempo e rispetto al settore.
Perché conta
Perché contano più di prima
Gli indici aiutano anche l'impresa a seguire l'evoluzione dei propri numeri. Gli assetti richiesti dall'art. 2086 c.c. devono essere adeguati alla natura e alle dimensioni dell'attività: quali indicatori monitorare e con quale frequenza va valutato nel caso concreto.
Sono anche il linguaggio con cui banche e fondi valutano il merito creditizio: conoscere i propri indici prima di una richiesta di affidamento significa negoziare da una posizione informata, non scoprire il rating a decisione presa.
- Possono contribuire al monitoraggio finanziario dell'impresa.
- Sono tra i dati che una banca può considerare nelle proprie valutazioni.
- Letti in serie storica, anticipano tensioni che il saldo di cassa non mostra.
Tabella di riferimento
I principali indici di bilancio: formule e soglie di attenzione
Le soglie indicate sono ordini di grandezza di prassi: variano per settore, stagionalità e struttura del business. Vanno usate come punto di partenza per la lettura, non come giudizio automatico.
| Indice | Formula | Cosa misura | Valori di attenzione |
|---|---|---|---|
| Liquidità | |||
| Indice di liquidità corrente (current ratio) | Attivo corrente / Passivo corrente | Capacità di coprire gli impegni a breve con le risorse a breve. | Equilibrio intorno a 1,5–2. Sotto 1 gli impegni a breve superano le risorse a breve. |
| Indice di liquidità secca (quick ratio) | (Liquidità immediate + differite) / Passivo corrente | Come il current ratio, ma senza contare il magazzino. | Valori intorno a 1 indicano equilibrio; molto sotto 1 la copertura dipende dal magazzino. |
| Solidità patrimoniale | |||
| Indice di autonomia finanziaria | Patrimonio netto / Totale fonti | Quanto l'impresa si finanzia con mezzi propri anziché con debito. | Sopra il 33% è considerato solido; sotto il 20% la dipendenza da terzi è elevata. |
| Indice di indebitamento (leverage) | Totale attivo / Patrimonio netto | Quante volte il capitale investito supera i mezzi propri. | Cresce al crescere del debito: oltre 3–4 la struttura è tipicamente sbilanciata. |
| Redditività | |||
| ROE (Return on Equity) | Utile netto / Patrimonio netto | Rendimento del capitale investito dai soci. | Va confrontato con rendimenti alternativi a parità di rischio. |
| ROI (Return on Investment) | Reddito operativo / Capitale investito | Rendimento della gestione caratteristica, prima di oneri finanziari e imposte. | Sostenibile se superiore al costo medio del denaro preso a prestito. |
| ROS (Return on Sales) | Reddito operativo / Ricavi | Marginalità operativa sulle vendite. | Fortemente settoriale: conta il confronto con i competitor e il trend. |
| Sostenibilità del debito | |||
| DSCR (Debt Service Coverage Ratio) | Flussi di cassa operativi disponibili / Servizio del debito (quota capitale + interessi) | Confronta i flussi prospettici disponibili con le rate in arrivo; metodo e ipotesi vanno verificati. | Sotto 1, con le ipotesi utilizzate, i flussi non coprono le rate. Altre soglie dipendono dal caso. |
| PFN / EBITDA | Posizione finanziaria netta / EBITDA | Quanti anni di margine operativo lordo servirebbero per ripagare il debito netto. | Sotto 3 è generalmente sostenibile; oltre 4 il debito inizia a pesare sulla flessibilità. |
Il DSCR è l'unico indicatore della tabella che non si calcola dal bilancio storico ma dai flussi futuri: serve un previsionale di cassa aggiornato.
Come si governa di solito
Come vengono gestiti di solito nelle PMI
Nella maggior parte delle PMI gli indici vengono calcolati una volta l'anno, dal commercialista, sul bilancio depositato: dati che al momento della lettura hanno già sei mesi o più. Tra un bilancio e l'altro il monitoraggio, dove esiste, vive in fogli Excel aggiornati a mano.
Il risultato è un paradosso: gli indici esistono, ma arrivano quando la decisione che avrebbero dovuto orientare è già stata presa. È il motivo per cui il Codice della Crisi insiste sulla continuità del monitoraggio, non sul calcolo in sé.
- Calcolo annuale sul bilancio d'esercizio, spesso delegato allo studio.
- Fogli Excel per i rapporti principali, aggiornati a consuntivo.
- Nessun collegamento con i flussi di cassa prospettici.
- Lettura episodica, legata a richieste di banche o scadenze civilistiche.
Gli strumenti usati più spesso
Bilancio d'esercizio
Base datiA cosa serve: Fonte ufficiale delle voci da cui nascono tutti i rapporti.
Punti forti: Dato certificato, confrontabile nel tempo e tra imprese.
Limiti: Fotografa il passato: quando è disponibile, descrive una situazione vecchia di mesi.
Excel / modelli del commercialista
Strumento di calcoloA cosa serve: Calcolare i rapporti e costruire serie storiche.
Punti forti: Flessibile, sotto pieno controllo di chi lo costruisce.
Limiti: Aggiornamento manuale e discontinuo; il monitoraggio si interrompe quando manca il tempo.
Software di analisi di bilancio
Strumento specialisticoA cosa serve: Analisi comparate, rating simulati, report per le banche.
Punti forti: Automatizza calcolo e benchmark settoriali sui dati depositati.
Limiti: Resta ancorato ai bilanci storici: non vede i flussi di cassa in arrivo.
Piattaforma di tesoreria con forecast e DSCR
Sistema integratoA cosa serve: Completare gli indici storici con la lettura prospettica: cassa futura, DSCR, segnali critici.
Punti forti: Gli indicatori forward-looking si aggiornano sui dati bancari reali, con continuità.
Limiti: Non sostituisce l'analisi di bilancio civilistica: la completa sulla dimensione finanziaria.
Dove si rompe più spesso
Limiti e failure mode ricorrenti
- Leggere un indice isolato: un ROE brillante può convivere con una liquidità in tensione.
- Calcolare gli indici una volta l'anno e chiamarlo monitoraggio.
- Confrontare i propri valori con soglie generiche senza il contesto del settore.
- Fermarsi agli indici storici ignorando i flussi futuri: la crisi di liquidità si vede prima nel previsionale che nel bilancio.
- Usare dati di bilancio 'aggiustati' che rendono gli indici formalmente buoni ma non spiegabili.
Criteri decisionali
Che cosa conviene controllare davvero
- Leggere le quattro famiglie insieme: liquidità, solidità, redditività e sostenibilità del debito raccontano storie diverse.
- Guardare il trend su almeno tre esercizi, non la fotografia singola.
- Confrontare con benchmark di settore, non con soglie universali.
- Affiancare sempre agli indici storici almeno un indicatore prospettico (DSCR su 6–12 mesi).
- Documentare fonti e assunzioni, così il numero resta spiegabile a banche e organi di controllo.
Mini-caso
Mini-caso: redditività buona, liquidità che scivola
Una PMI manifatturiera chiude il bilancio con ROE e ROS in crescita. Gli indici di redditività rassicurano tutti. Ma il current ratio è sceso sotto 1,2 per il secondo anno consecutivo e il DSCR previsto sui prossimi sei mesi si avvicina a 1: la crescita sta assorbendo cassa più in fretta di quanta ne generi.
- 1Gli indici di redditività, letti da soli, suggeriscono che va tutto bene.
- 2La serie storica del current ratio mostra un'erosione progressiva della copertura a breve.
- 3Il DSCR prospettico rivela che le rate in arrivo comprimeranno il margine di sicurezza.
- 4La lettura combinata anticipa la tensione e lascia il tempo di agire su incassi, scorte o rinegoziazione.
Che cosa insegna: Gli indici funzionano come sistema, non come classifica: il segnale utile nasce quasi sempre dall'incrocio tra famiglie diverse e dalla dimensione prospettica.
Schermata aggiornata del tenant dimostrativo Spectre. I dati sono esempi.
Checklist finale
Cosa verificare se vuoi controllare bene questo tema
Strumenti gratuiti
Metti subito in pratica con due strumenti gratuiti
Template Excel di cash flow previsionale a 12 mesi
Un modello pronto per costruire il previsionale di cassa: entrate, uscite, saldo progressivo e DSCR calcolato in automatico. Compatibile con Excel e Google Sheets.
Scarica il template gratuitoCalcolatore DSCR online gratuito
Calcola il Debt Service Coverage Ratio della tua azienda in pochi secondi, con formula spiegata ed esempio svolto: utile per banche, adeguati assetti e Codice della Crisi.
Prova il calcolatore DSCRFAQ
Domande che emergono prima di cambiare processo
Richiamo finale a Previxio
Dove Previxio entra nel monitoraggio degli indici
Previxio non fa analisi di bilancio civilistica. Può affiancare agli indici storici una previsione di cassa costruita con i dati disponibili e le ipotesi inserite. Gli indicatori vanno letti insieme alle loro fonti.
Il calcolatore DSCR gratuito offre un primo esercizio sui flussi attesi e sulle rate. Non sostituisce una valutazione professionale della sostenibilità del debito.
Dove approfondire nel prodotto
Forecast e pianificazioni
Costruisci una previsione con saldi, scadenze e ricorrenze disponibili.
DSCR, finanziamenti e compliance
Consulta gli indicatori disponibili insieme ai dati di cassa e alle ipotesi previsionali.
Movimenti, categorie e lettura della spesa
Classifica i movimenti e controlla quali voci assorbono più liquidità.