
Software di tesoreria aziendale per PMI: come valutarlo oltre la demo
Quando valuti un software di tesoreria, prova a seguire un caso completo: dal saldo bancario alla fattura aperta, fino al pagamento previsto. Capirai quali passaggi il team può gestire nel prodotto e quali restano fuori.
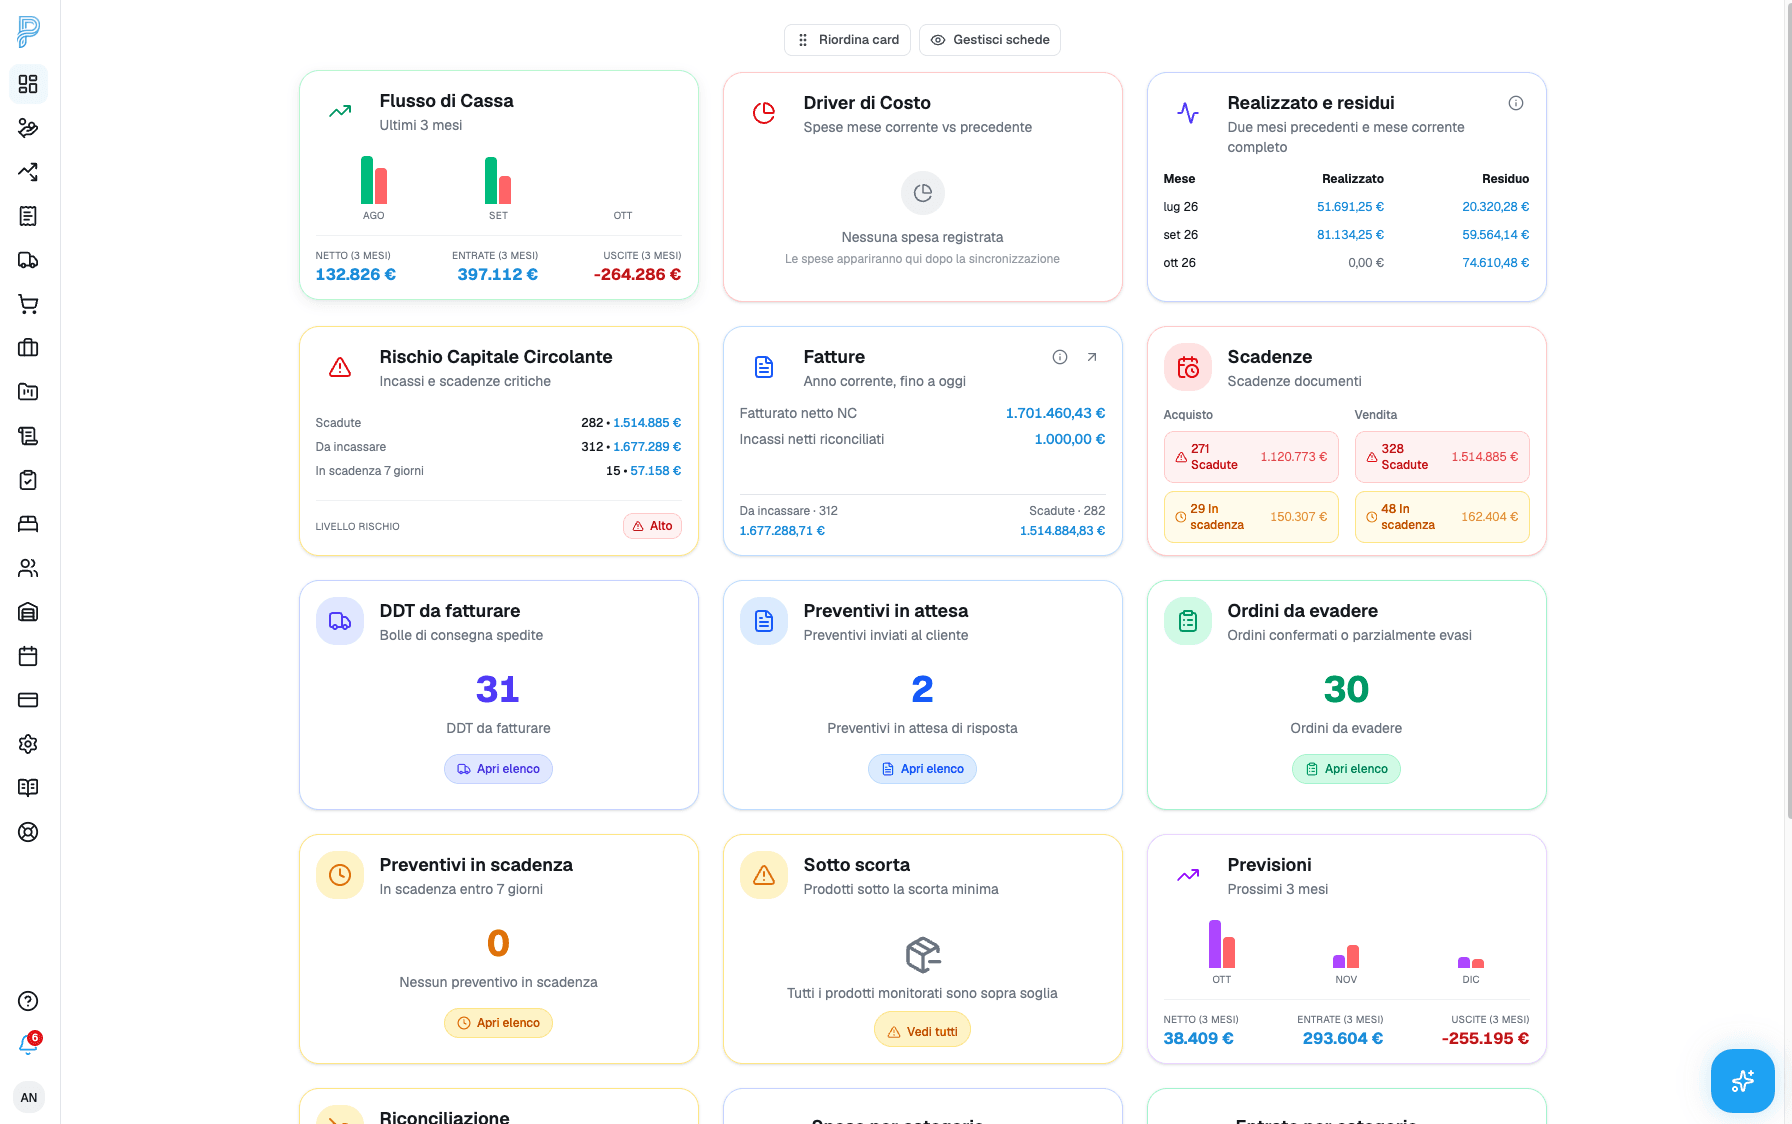
Schermata aggiornata del tenant dimostrativo Spectre. I dati sono esempi.
Definizione
Che cos'è un software di tesoreria
Nel linguaggio aziendale la tesoreria è il sistema con cui un'impresa governa liquidità, saldi, incassi, uscite, scadenze e fabbisogni finanziari. Un software di tesoreria nasce per dare continuità a questo presidio, non per sostituire la contabilità.
Per questo non va confuso con un semplice home banking, con un ERP o con un foglio di controllo. Il suo compito è coordinare dati e workflow che nei sistemi tradizionali vivono in punti diversi e vengono ricomposti manualmente.
Perché conta
Quando diventa utile in una PMI
Nelle PMI il problema raramente è l'assenza di dati. Più spesso il problema è che i dati esistono ma arrivano da fonti diverse, in tempi diversi, con logiche diverse. Il risultato è che la decisione di cassa arriva tardi o arriva con troppa incertezza.
Quando questo succede, la tesoreria smette di essere un presidio e diventa un'attività di ricostruzione continua. È qui che il costo nascosto cresce: verifiche ripetute, dipendenza da persone chiave, forecast instabili e priorità lette male.
- Riduce la distanza tra dato operativo e decisione manageriale.
- Aiuta a leggere prima i punti di tensione di cassa.
- Diminuisce il lavoro di consolidamento manuale tra strumenti diversi.
Come si governa di solito
Come viene gestita di solito la tesoreria nelle PMI
Nella pratica il controllo di tesoreria viene spesso distribuito: i saldi stanno in banca, le scadenze nel gestionale, la previsione in Excel, i pagamenti in un portale bancario e le verifiche in email o note interne. Ogni strumento fa bene un pezzo del lavoro, ma nessuno offre il quadro completo.
Questo assetto può reggere quando il perimetro è semplice. Inizia a rompersi quando aumentano i conti, le società, le scadenze o la frequenza con cui bisogna prendere decisioni. La tesoreria non collassa per mancanza di funzioni, ma per mancanza di continuità tra i passaggi.
- ERP per documenti e partite aperte.
- Home banking per disposizioni e movimenti.
- Excel per forecast, priorità e consolidamento.
- Report manuali per controllo direzionale e condivisione.
Gli strumenti usati più spesso
Excel
Foglio di controlloA cosa serve: Consolidare saldi, scadenze, priorità e previsioni.
Punti forti: È flessibile, rapido da avviare e facilmente adattabile ai processi dell'azienda.
Limiti: Dipende da aggiornamenti manuali, non garantisce una base dati unica e diventa fragile quando il perimetro si amplia.
ERP o gestionale
Sistema amministrativoA cosa serve: Governare documenti, anagrafiche, partite aperte e registrazioni contabili.
Punti forti: Tiene il dato amministrativo e documentale con coerenza formale.
Limiti: Non sempre offre una lettura di cassa e previsione abbastanza veloce per la tesoreria quotidiana.
Home banking / remote banking
Canale bancarioA cosa serve: Leggere saldi, movimenti e disporre pagamenti.
Punti forti: Fornisce il dato bancario reale e lo stato operativo del singolo conto.
Limiti: Lavora bene sul conto, molto meno bene sul controllo integrato tra conti, scadenze e forecast.
Piattaforma di tesoreria o TMS
Strumento specialisticoA cosa serve: Centralizzare liquidità, scadenze, pagamenti, riconciliazione e previsione.
Punti forti: Può creare un punto unico di lettura e di azione per finance e amministrazione.
Limiti: Va valutato su onboarding, integrazioni, profondità dei flussi e qualità dell'esperienza operativa.
Dove si rompe più spesso
Limiti e failure mode ricorrenti
- Il foglio Excel diventa il luogo in cui si ricostruisce manualmente la verità finanziaria.
- L'ERP descrive bene il documento, ma non sempre la priorità di cassa che quel documento genera.
- Il portale bancario mostra il movimento, ma non spiega da solo il contesto amministrativo o previsionale.
- Quando forecasting e operatività stanno in sistemi diversi, la direzione vede numeri che il team deve poi reinterpretare a mano.
Criteri decisionali
Che cosa conviene controllare davvero
- Verificare se conti, scadenze, pagamenti e forecast lavorano davvero sulla stessa base dati.
- Capire se il sistema aiuta a leggere priorità e anomalie, non solo a registrare eventi.
- Valutare la qualità dei punti di ingresso: da movimento, da scadenza, da pagamento, da dashboard.
- Controllare come gestisce onboarding, storico, riconciliazione e casi non lineari.
- Chiedersi se il team finance lavora più velocemente o se aggiunge semplicemente un altro strumento.
Mini-caso
Mini-caso: tre banche, uno scadenzario e un forecast che non torna
Una PMI manifatturiera gestisce saldi su tre banche, scadenze fornitori nel gestionale e previsione in Excel. Il CFO nota tensioni di cassa ricorrenti, ma ogni volta il team impiega ore per capire se il problema nasce da una scadenza, da un pagamento già disposto o da una ricorrenza non aggiornata.
- 1I saldi sono corretti, ma vengono letti fuori dal contesto delle scadenze future.
- 2Lo scadenzario mostra le date, ma non chiarisce subito quali uscite sono già instradate verso il pagamento.
- 3Il forecast viene aggiornato a mano e non riflette con continuità ciò che sta cambiando nei moduli operativi.
- 4La decisione di cassa arriva tardi perché il tempo viene speso a consolidare, non a scegliere.
Che cosa insegna: I dati erano già disponibili, ma in strumenti separati. Per capire il saldo previsto occorreva confrontare banca, scadenze e file di pianificazione.
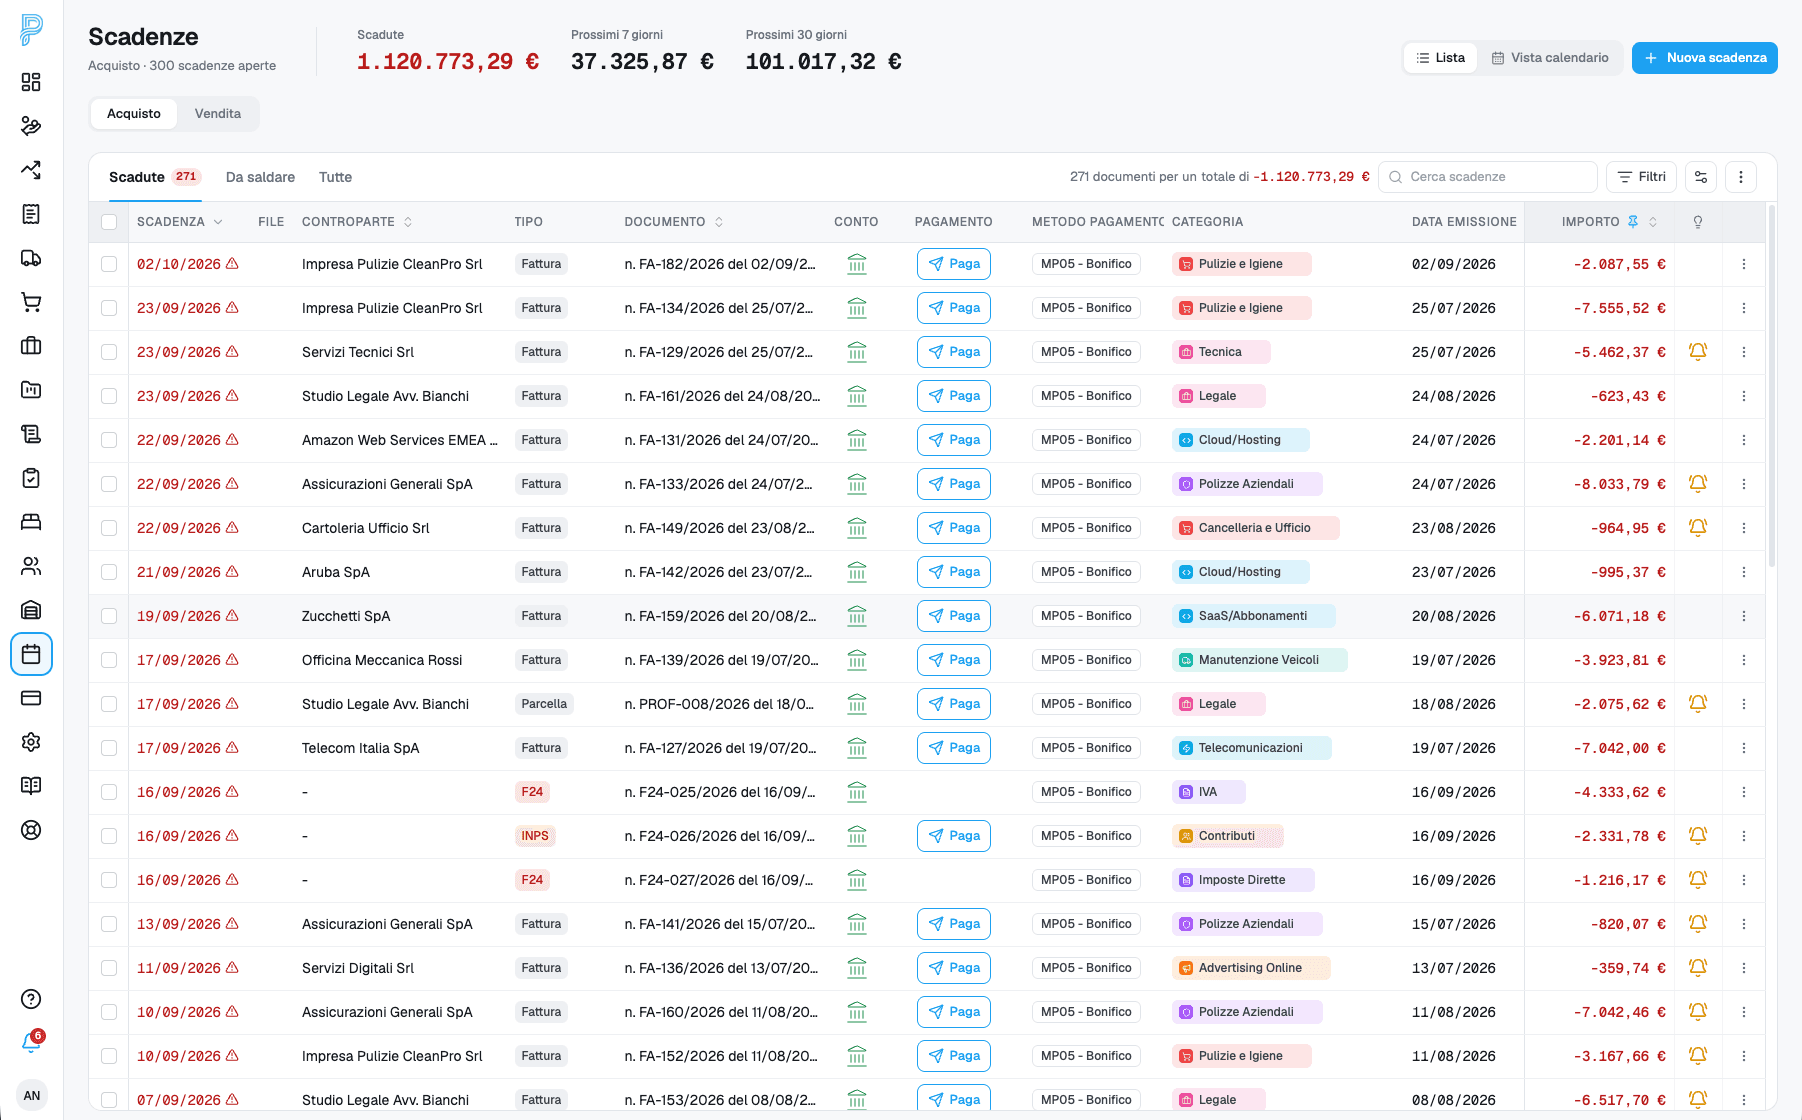
Schermata aggiornata del tenant dimostrativo Spectre. I dati sono esempi.
Checklist finale
Cosa verificare se vuoi controllare bene questo tema
Strumenti gratuiti
Metti subito in pratica con due strumenti gratuiti
Template Excel di cash flow previsionale a 12 mesi
Un modello pronto per costruire il previsionale di cassa: entrate, uscite, saldo progressivo e DSCR calcolato in automatico. Compatibile con Excel e Google Sheets.
Scarica il template gratuitoCalcolatore DSCR online gratuito
Calcola il Debt Service Coverage Ratio della tua azienda in pochi secondi, con formula spiegata ed esempio svolto: utile per banche, adeguati assetti e Codice della Crisi.
Prova il calcolatore DSCRDalla guida alla scelta del software
Approfondisci il software per il cash flow previsionale per capire quali dati alimentano la previsione. Se devi gestire anche conti, scadenze e pagamenti, valuta il software di tesoreria per PMI.
FAQ
Domande che emergono prima di cambiare processo
Vedi anche in Previxio
Se vuoi vedere il passaggio operativo dentro il prodotto, parti da questi tutorial.
Le guide spiegano il contesto e i criteri decisionali. Questi video mostrano invece come chiudere il task dentro Previxio senza perdere continuità con il resto del flusso.
Come accedere a Previxio
Video su come accedere a Previxio e completare il primo ingresso. La registrazione mostra una versione precedente dell'interfaccia Previxio.
Come orientarsi nell'interfaccia di Previxio
Video su come orientarsi nell'interfaccia e capire la logica dei moduli. La registrazione mostra una versione precedente dell'interfaccia Previxio.
Richiamo finale a Previxio
Verifica il percorso completo in Previxio
In demo puoi seguire un caso dalla banca alla fattura, poi alla scadenza e al previsionale. È il modo più utile per capire quali dati Previxio collega e quali passaggi devi ancora gestire con gli strumenti che usi oggi.
Se lavori con più conti, chiedi di vedere come si aggiornano saldi e movimenti e come vengono trattate le eccezioni. Previxio consente di lavorare su una società alla volta.
Dove approfondire nel prodotto
Conti e Open Banking
Consulta saldi e movimenti di più conti della stessa azienda, secondo i collegamenti disponibili.
Scadenzario
Consulta date e importi di incassi e pagamenti previsti, in elenco o nel calendario.
Forecast e pianificazioni
Costruisci una previsione con saldi, scadenze e ricorrenze disponibili.