
Cash flow previsionale per PMI: da quali dati partire
Un previsionale di cassa serve a capire se gli incassi attesi copriranno le prossime uscite. Qui vediamo quali dati usare, come trattare le ipotesi e quando aggiornare la previsione.
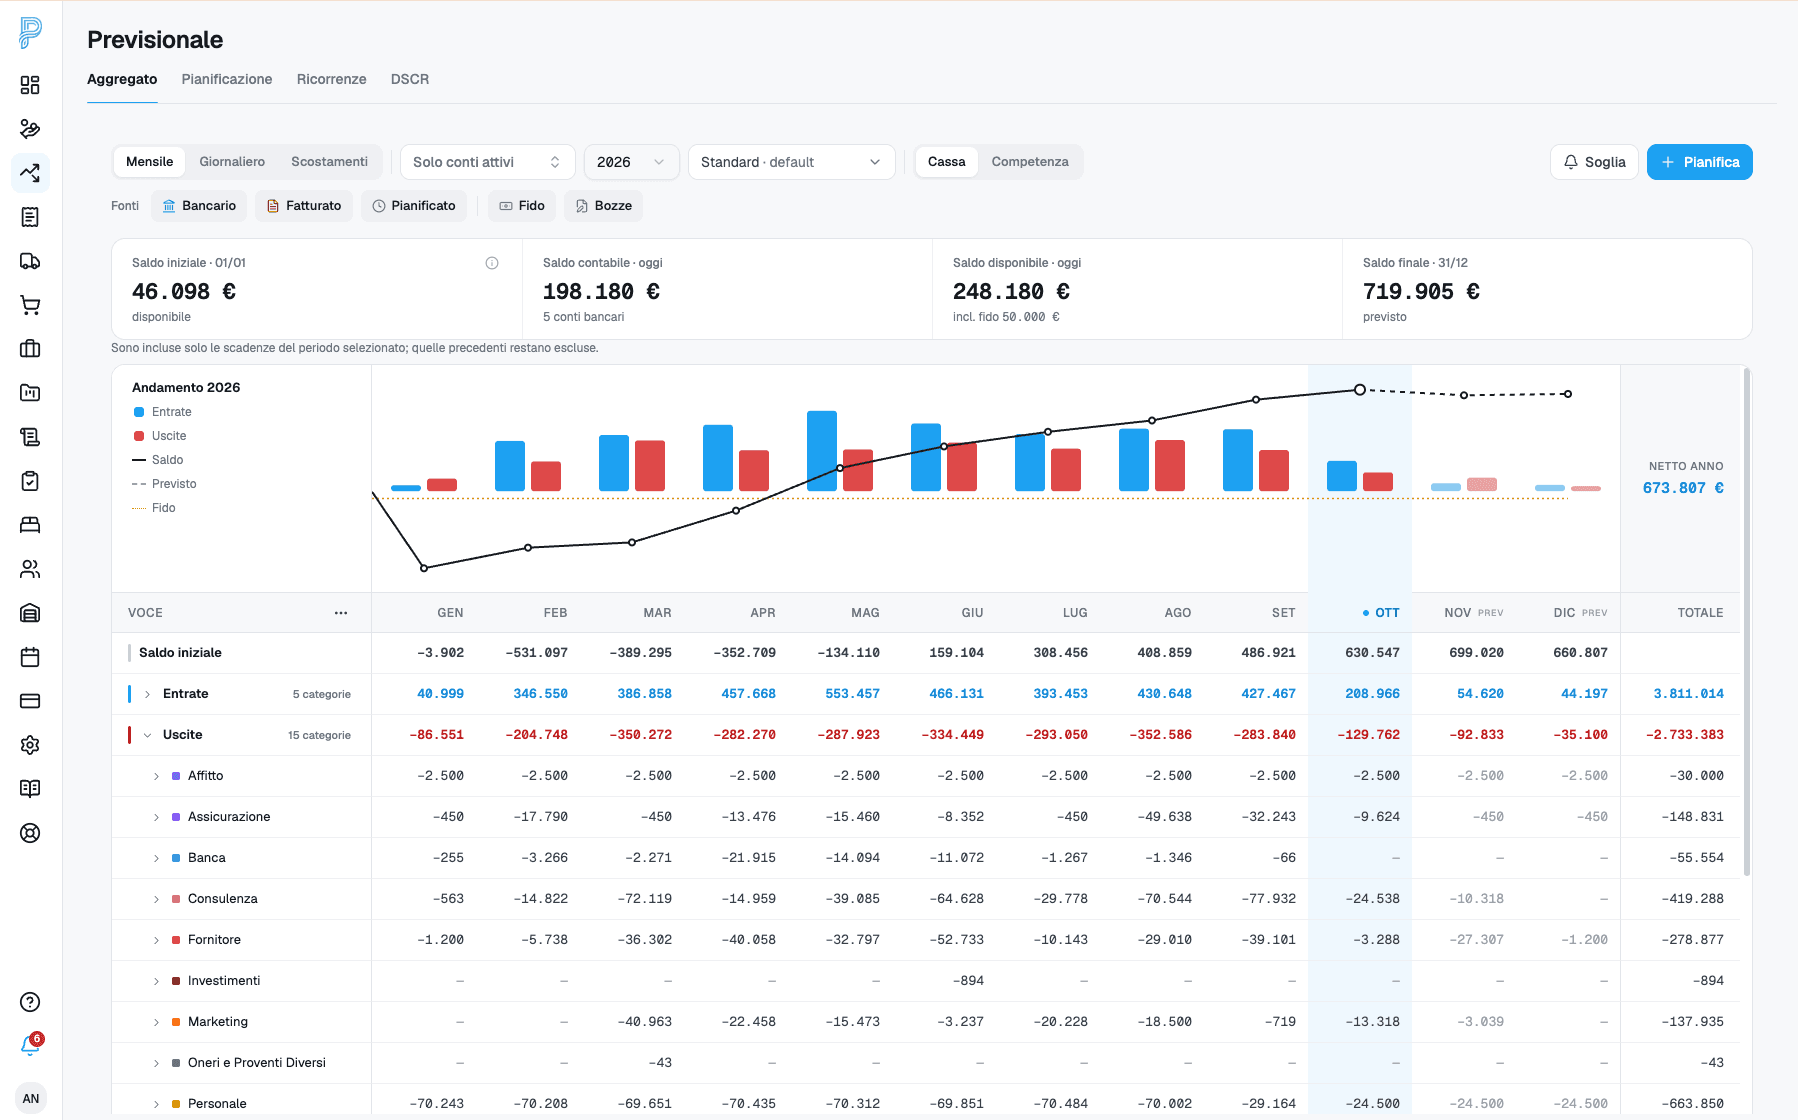
Schermata aggiornata del tenant dimostrativo Spectre. I dati sono esempi.
Definizione
Che cos'è il cash flow previsionale
Il cash flow previsionale è la rappresentazione anticipata di come si muoverà la liquidità in un certo orizzonte temporale. Non coincide con il budget, non coincide con il conto economico e non coincide con il saldo bancario di oggi.
Il suo scopo è far emergere in anticipo squilibri, tensioni, picchi di assorbimento, finestre di margine e impatto delle scadenze future. Per questo è uno strumento di governo, non un semplice report.
Perché conta
Perché è decisivo anche per aziende non grandi
Molte PMI leggono la cassa guardando il saldo corrente e qualche scadenza imminente. Questo approccio funziona finché il contesto è stabile. Quando aumentano variabilità, stagionalità, piani di investimento o ritardi di incasso, la lettura a vista non basta più.
Il previsionale serve proprio a questo: evitare che la gestione della liquidità sia solo reattiva. Non predice il futuro con certezza, ma rende visibili le ipotesi che meritano attenzione.
- Aiuta a decidere con anticipo pagamenti, rinvii e coperture.
- Rende più leggibile l'effetto di stagionalità e ritardi di incasso.
- È il punto di incontro tra tesoreria quotidiana e visione manageriale.
Come si governa di solito
Come viene gestito normalmente
Nella maggior parte delle PMI il cash flow previsionale nasce in Excel. I saldi correnti vengono importati o copiati dalle banche, le scadenze vengono lette dal gestionale e le ipotesi vengono aggiunte a mano da amministrazione, CFO o consulente.
Questo non è sbagliato in assoluto. Diventa debole quando il file diventa una copia manuale della realtà operativa e non un modello leggero appoggiato a dati affidabili. Più cresce il numero di ricorrenze, eccezioni e aggiornamenti, più il previsionale rischia di perdere credibilità.
- Excel o Google Sheets per costruire il modello.
- ERP per scadenze e partite aperte.
- Home banking per saldi e movimenti reali.
- Report direzionali per la condivisione finale.
Gli strumenti usati più spesso
Excel o Google Sheets
Modello di previsioneA cosa serve: Creare orizzonti di cassa, scenari e correzioni rapide.
Punti forti: Consentono simulazioni veloci, formule personalizzate e grande flessibilità.
Limiti: Sono affidabili solo quanto la disciplina con cui vengono aggiornati; soffrono duplicazioni, versioni parallele e passaggi manuali.
ERP / gestionale
Sorgente amministrativaA cosa serve: Fornire documenti, scadenze e partite aperte.
Punti forti: Tiene il dato documentale e amministrativo con maggiore formalità.
Limiti: Non sempre distingue bene tra ciò che è contabile, ciò che è finanziario e ciò che è già stato instradato nei pagamenti.
Home banking
Sorgente bancariaA cosa serve: Leggere saldo attuale, movimenti recenti e disponibilità.
Punti forti: Offre il dato reale della banca, indispensabile per il punto di partenza.
Limiti: Non spiega da solo i flussi futuri e non costruisce un previsionale credibile senza altre fonti.
Piattaforma previsionale o TMS
Strumento specialisticoA cosa serve: Tenere insieme saldi, scadenze, scenari, ricorrenze e analisi di cassa.
Punti forti: Può ridurre il lavoro manuale e rendere il forecast più vicino all'operatività.
Limiti: Va verificato sul modo in cui gestisce ipotesi, duplicazioni, ricorrenze e scostamenti tra reale e previsto.
Dove si rompe più spesso
Limiti e failure mode ricorrenti
- Il previsionale viene aggiornato solo quando c'è già un problema da spiegare.
- Le stesse voci compaiono sia come ricorrenze sia come pianificazioni una tantum.
- Scadenze, ipotesi e movimenti reali non sono allineati nello stesso orizzonte temporale.
- Il management legge il totale finale ma non riesce a risalire velocemente ai driver che lo muovono.
Criteri decisionali
Che cosa conviene controllare davvero
- Separare sempre la sintesi aggregata dal dettaglio che la compone.
- Chiarire quali flussi nascono da documenti, quali da ricorrenze e quali da ipotesi manuali.
- Tenere visibili gli scostamenti tra reale e previsto, non solo il numero finale.
- Dare una governance alle ricorrenze: quando si aggiornano, quando si chiudono, quando si sostituiscono.
- Valutare il sistema sulla qualità delle spiegazioni che fornisce, non solo sulla bellezza del grafico.
Mini-caso
Mini-caso: il forecast cambia ogni lunedì
Un'azienda commerciale aggiorna il forecast ogni settimana. Il saldo di partenza è corretto, ma i totali cambiano in modo erratico perché alcune pianificazioni vengono replicate, alcune scadenze vengono lette tardi e certe ricorrenze non sono più coerenti con l'operatività reale.
- 1La vista aggregata segnala una tensione tra tre settimane.
- 2Il team scopre che una rata ricorrente è rimasta attiva insieme a una pianificazione straordinaria sullo stesso costo.
- 3Nel frattempo alcune scadenze fornitori sono state registrate in ritardo, quindi il file e il gestionale non si parlano davvero.
- 4La previsione cambia perché i dati di partenza non vengono aggiornati nello stesso momento.
Che cosa insegna: Un previsionale è credibile quando il team riesce a spiegare rapidamente il numero e a correggere il driver giusto senza ricostruire tutto da capo.

Pianificazioni e ricorrenze sono preziose quando restano verificabili e leggibili dentro lo stesso perimetro del forecast.
Checklist finale
Cosa verificare se vuoi controllare bene questo tema
Strumenti gratuiti
Metti subito in pratica con due strumenti gratuiti
Template Excel di cash flow previsionale a 12 mesi
Un modello pronto per costruire il previsionale di cassa: entrate, uscite, saldo progressivo e DSCR calcolato in automatico. Compatibile con Excel e Google Sheets.
Scarica il template gratuitoCalcolatore DSCR online gratuito
Calcola il Debt Service Coverage Ratio della tua azienda in pochi secondi, con formula spiegata ed esempio svolto: utile per banche, adeguati assetti e Codice della Crisi.
Prova il calcolatore DSCRDalla guida alla scelta del software
Approfondisci il software per il cash flow previsionale per capire quali dati alimentano la previsione. Se devi gestire anche conti, scadenze e pagamenti, valuta il software di tesoreria per PMI.
FAQ
Domande che emergono prima di cambiare processo
Vedi anche in Previxio
Se vuoi vedere il passaggio operativo dentro il prodotto, parti da questi tutorial.
Le guide spiegano il contesto e i criteri decisionali. Questi video mostrano invece come chiudere il task dentro Previxio senza perdere continuità con il resto del flusso.
Come gestire stipendi, F24 e contributi su Previxio
Video su come gestire stipendi, F24 e contributi nei dati aziendali. La registrazione mostra una versione precedente dell'interfaccia Previxio.
Come gestire mutui, leasing e finanziamenti su Previxio
Video su come gestire mutui, leasing e altri finanziamenti. La registrazione mostra una versione precedente dell'interfaccia Previxio.
Richiamo finale a Previxio
Prova a cambiare un'ipotesi in Previxio
Nel previsionale di Previxio puoi partire da saldi e scadenze disponibili, aggiungere ricorrenze e confrontare le ipotesi. Prova a spostare la data di un incasso: vedrai quali periodi cambiano.
La previsione resta utile se le scadenze sono aggiornate. In demo chiedi quali dati arrivano dai collegamenti e quali vanno inseriti o verificati dal team.
Dove approfondire nel prodotto
Forecast e pianificazioni
Costruisci una previsione con saldi, scadenze e ricorrenze disponibili.
Conti e Open Banking
Consulta saldi e movimenti di più conti della stessa azienda, secondo i collegamenti disponibili.
Scadenzario
Consulta date e importi di incassi e pagamenti previsti, in elenco o nel calendario.