
DSCR per PMI: come leggere il risultato
Il DSCR mette in rapporto i flussi disponibili per il servizio del debito con gli impegni finanziari. Per interpretarlo servono metodo di calcolo, periodo considerato e ipotesi sugli incassi futuri.
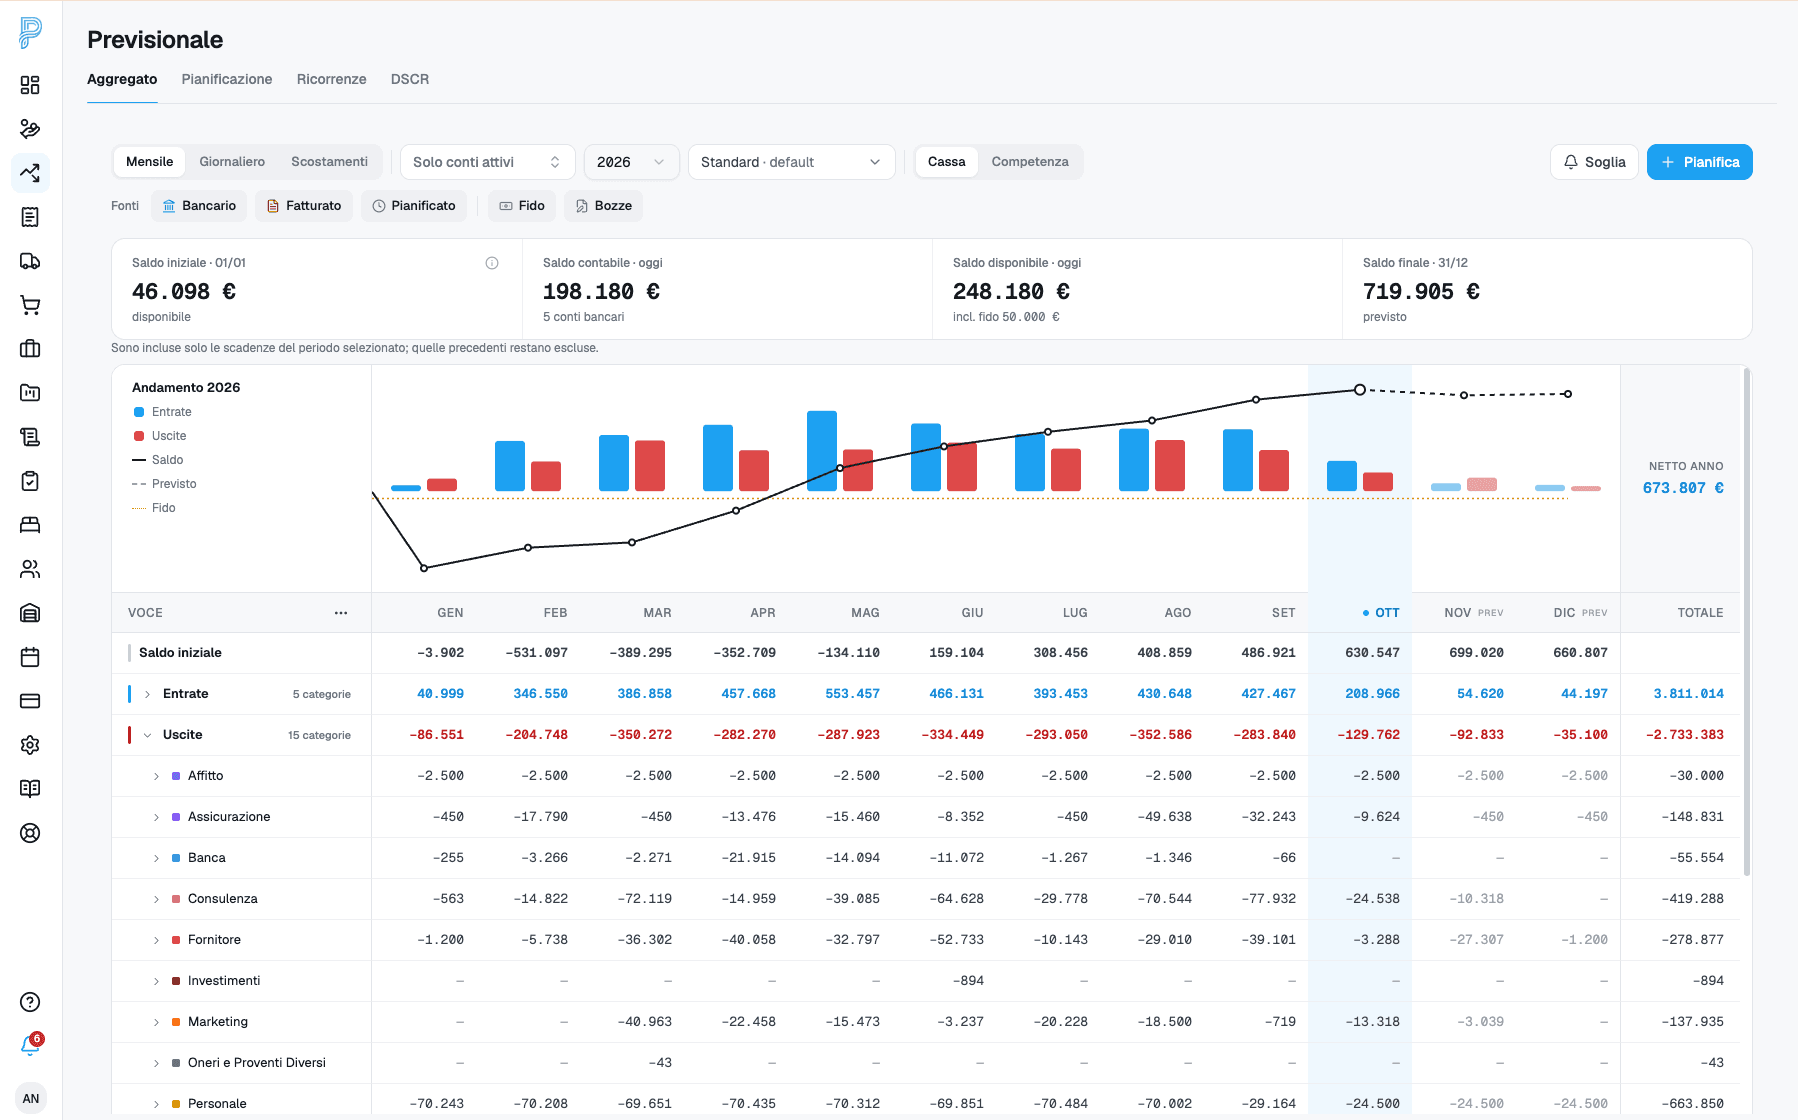
Schermata aggiornata del previsionale; non rappresenta un calcolo DSCR.
Definizione
Che cos'è il DSCR in termini concreti
Il DSCR, Debt Service Coverage Ratio, misura la capacità dell'impresa di generare risorse sufficienti a coprire il servizio del debito in un certo orizzonte temporale. Tradotto operativamente: dice se la struttura dei flussi regge gli impegni finanziari previsti.
È un indicatore sintetico, ma non è un numero autosufficiente. La sua affidabilità dipende da qualità del previsionale, completezza dei debiti, corretta lettura della liquidità iniziale e coerenza delle ipotesi sottostanti.
Perché conta
Perché interessa anche oltre la compliance
Il DSCR viene spesso associato a banche, covenant o segnali di sostenibilità finanziaria. Tutto corretto. Ma per una PMI è utile anche come strumento di lettura interna, perché costringe a guardare insieme liquidità, flussi operativi e servizio del debito.
Il valore più alto del DSCR non è l'etichetta finale, ma la disciplina che impone: rende più evidente quando il forecast è debole, quando un debito pesa troppo o quando il margine di sicurezza si sta restringendo.
- Aiuta a leggere la sostenibilità finanziaria con anticipo.
- Obbliga a collegare cassa, forecast e debiti nello stesso ragionamento.
- Riduce il rischio di leggere solo il saldo corrente senza guardare i prossimi impegni.
Come si governa di solito
Come viene gestito normalmente
Molte PMI calcolano il DSCR in Excel, con il supporto di controllo di gestione, consulenti o direzione finanziaria. Il dato viene costruito a partire da budget di tesoreria, piano rate, disponibilità iniziale e ipotesi su incassi e uscite operative.
Questo approccio può funzionare, ma tende a diventare fragile quando i dati sottostanti non sono aggiornati con continuità. In quel caso il rischio non è solo un calcolo errato: è un indicatore apparentemente preciso ma poco spiegabile.
- Calcolo in foglio dedicato o modello del consulente.
- Uso del budget di tesoreria come base principale.
- Piano debiti e rate tenuto in file o nel gestionale.
- Condivisione del numero finale in report direzionali o con istituti finanziari.
Gli strumenti usati più spesso
Excel / modelli consulenziali
Strumento di calcoloA cosa serve: Applicare formula, soglie e scenari al budget di tesoreria.
Punti forti: Consente pieno controllo sul modello, sulle assunzioni e sulle formule.
Limiti: Rende facile separare il numero finale dai dati vivi che dovrebbero spiegarlo nel tempo.
Budget di tesoreria
Base metodologicaA cosa serve: Stimare entrate operative, uscite operative e liquidità iniziale.
Punti forti: Rende il DSCR più aderente alla dinamica dei flussi, non solo alla contabilità storica.
Limiti: È tanto più affidabile quanto più è robusto il processo con cui viene aggiornato.
Piano debiti / ammortamenti
Perimetro del debitoA cosa serve: Ricostruire quote capitale, interessi e calendario dei pagamenti.
Punti forti: È indispensabile per un denominatore corretto e documentabile.
Limiti: Se non è aggiornato o integrato con la tesoreria, il DSCR perde qualità anche con una formula corretta.
Piattaforma forecast + DSCR
Sistema integratoA cosa serve: Leggere il DSCR nello stesso ambiente in cui si governa il previsionale.
Punti forti: Riduce la distanza tra indicatore, ipotesi e dati operativi di supporto.
Limiti: Va giudicata sulla trasparenza del calcolo e sulla capacità di fare drill-down, non solo sulla visualizzazione finale.
Dove si rompe più spesso
Limiti e failure mode ricorrenti
- Leggere il DSCR come output da comunicare e non come indicatore da spiegare.
- Usare budget o rate non aggiornati, rendendo il valore formalmente corretto ma sostanzialmente debole.
- Separare troppo forecast, debiti e liquidità iniziale in file o perimetri diversi.
- Condividere il numero senza chiarire orizzonte, assunzioni e data di riferimento.
Criteri decisionali
Che cosa conviene controllare davvero
- Assicurarsi che il DSCR nasca da un forecast governato e non da un file isolato.
- Tenere separati, ma leggibili insieme, numeratore, denominatore e ipotesi di partenza.
- Verificare che il piano dei debiti sia aggiornato e spiegabile.
- Leggere il valore nel tempo, non solo in una fotografia statica.
- Usare il DSCR come strumento per orientare le decisioni, non soltanto per riportare un indicatore.
Mini-caso
Mini-caso: DSCR in peggioramento senza un problema evidente sul saldo
Un'impresa vede ancora una buona disponibilità di cassa oggi, ma il DSCR previsto sui prossimi mesi scende verso la soglia di attenzione. Il tema non emerge dal saldo corrente: emerge dalla combinazione tra rate, flussi operativi e ipotesi di incasso.
- 1Il saldo bancario attuale rassicura, ma non racconta il servizio del debito in arrivo.
- 2Il forecast mostra una pressione futura che il solo saldo corrente non rende visibile.
- 3Il DSCR segnala la tensione, ma serve risalire alle voci che la stanno creando.
- 4Il numero acquista senso solo quando è letto insieme a forecast, scadenze e debiti sottostanti.
Che cosa insegna: Il DSCR è utile proprio perché obbliga a superare la lettura 'a vista' della liquidità e a guardare il futuro in modo strutturato.
Schermata aggiornata del tenant dimostrativo Spectre. I dati sono esempi.
Checklist finale
Cosa verificare se vuoi controllare bene questo tema
Strumenti gratuiti
Metti subito in pratica con due strumenti gratuiti
Template Excel di cash flow previsionale a 12 mesi
Un modello pronto per costruire il previsionale di cassa: entrate, uscite, saldo progressivo e DSCR calcolato in automatico. Compatibile con Excel e Google Sheets.
Scarica il template gratuitoCalcolatore DSCR online gratuito
Calcola il Debt Service Coverage Ratio della tua azienda in pochi secondi, con formula spiegata ed esempio svolto: utile per banche, adeguati assetti e Codice della Crisi.
Prova il calcolatore DSCRFAQ
Domande che emergono prima di cambiare processo
Vedi anche in Previxio
Se vuoi vedere il passaggio operativo dentro il prodotto, parti da questi tutorial.
Le guide spiegano il contesto e i criteri decisionali. Questi video mostrano invece come chiudere il task dentro Previxio senza perdere continuità con il resto del flusso.
Come gestire mutui, leasing e finanziamenti su Previxio
Video su come gestire mutui, leasing e altri finanziamenti. La registrazione mostra una versione precedente dell'interfaccia Previxio.
Come leggere il forecast di cassa su Previxio
Video su come leggere il forecast di cassa e il previsionale finanziario. La registrazione mostra una versione precedente dell'interfaccia Previxio.
Richiamo finale a Previxio
Consulta l'indicatore insieme alle ipotesi
In Previxio puoi leggere gli indicatori disponibili accanto al previsionale. Prima di interpretarli, verifica periodo, flussi attesi, scadenze del debito e metodo usato.
Se un valore cambia, risali alle ipotesi che sono cambiate. Il DSCR non sostituisce la valutazione del professionista che segue l'azienda.
Dove approfondire nel prodotto
DSCR, finanziamenti e compliance
Consulta gli indicatori disponibili insieme ai dati di cassa e alle ipotesi previsionali.
Forecast e pianificazioni
Costruisci una previsione con saldi, scadenze e ricorrenze disponibili.
Scadenzario
Consulta date e importi di incassi e pagamenti previsti, in elenco o nel calendario.