
Open Banking per la tesoreria aziendale: benefici e limiti
L'Open Banking può portare saldi e movimenti in uno strumento di tesoreria. Prima di farci affidamento, verifica quali banche sono compatibili, quanto storico è disponibile e come si aggiornano i collegamenti.
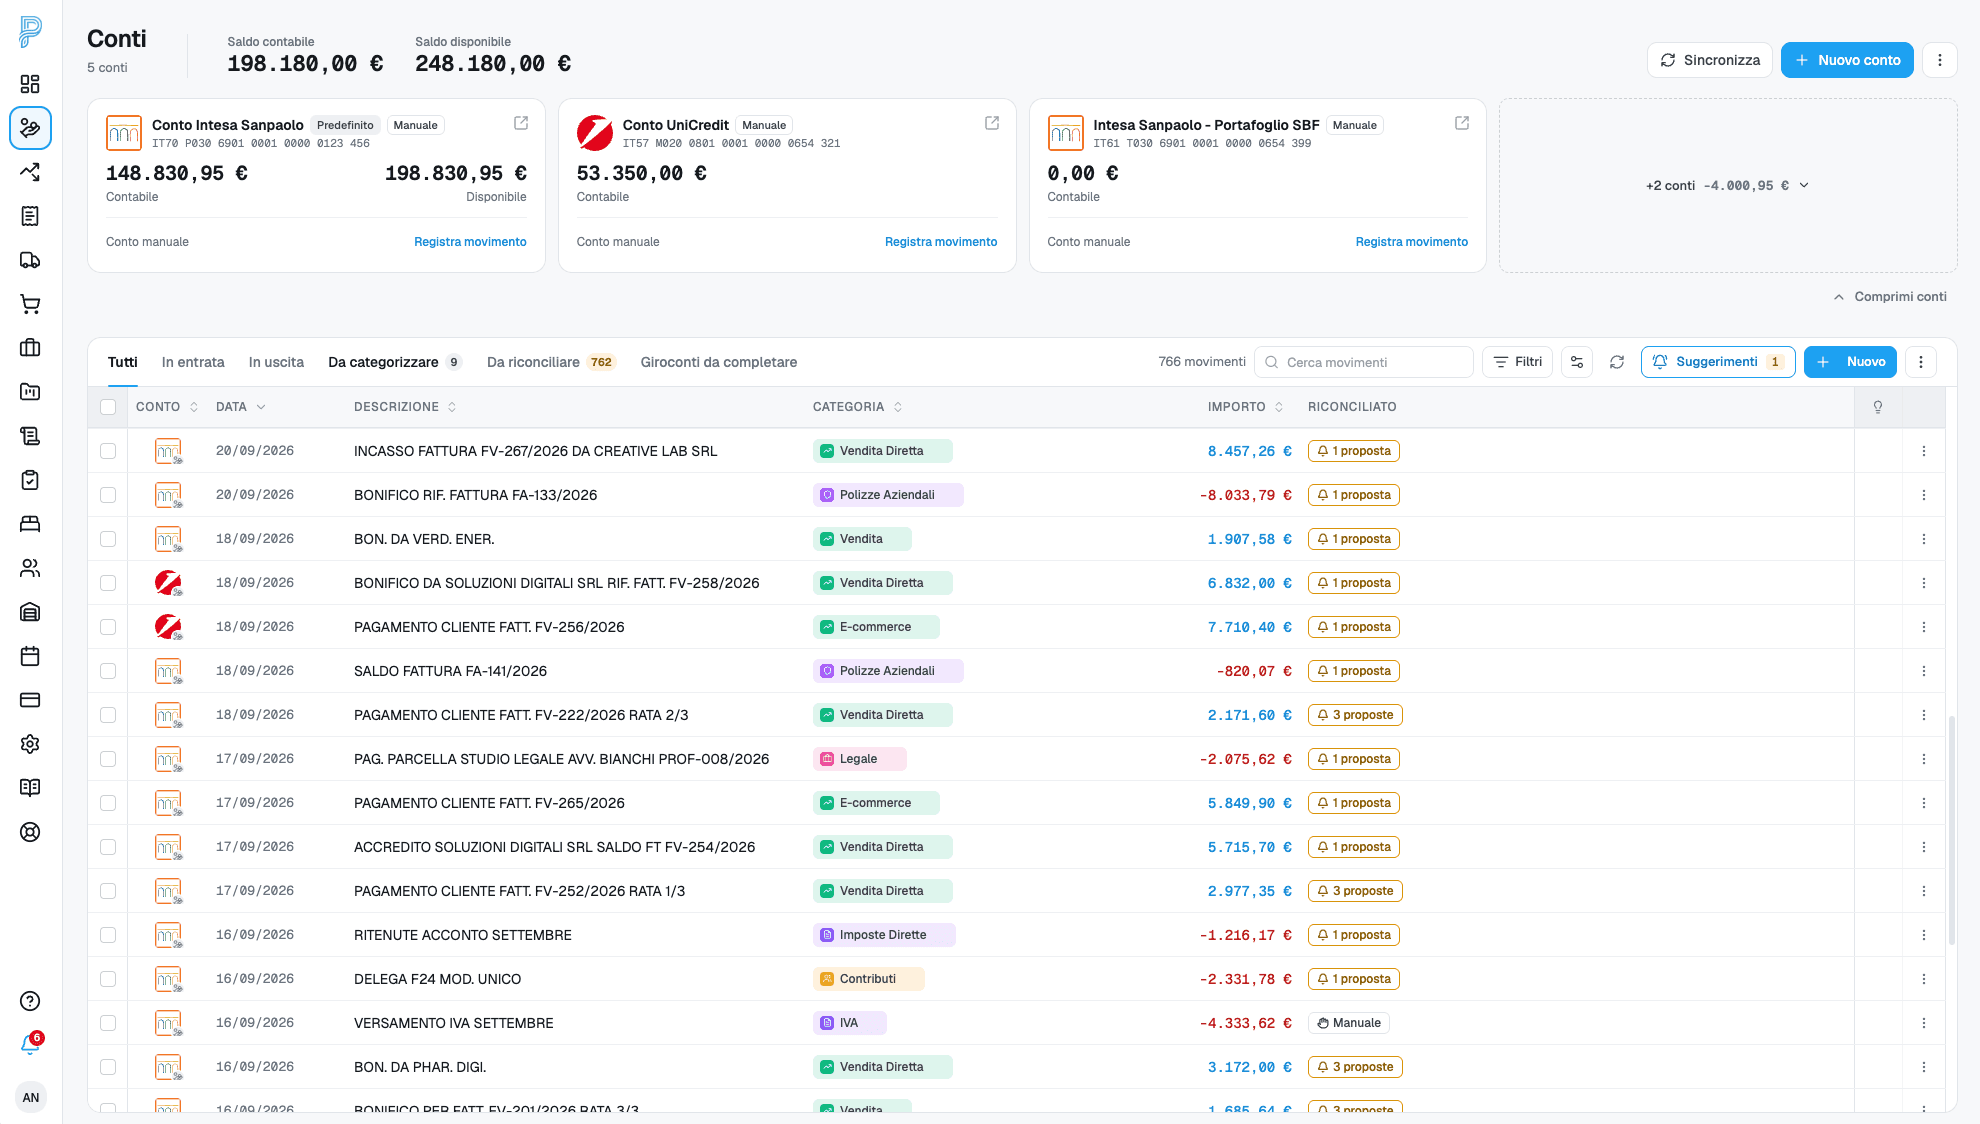
Schermata aggiornata del tenant dimostrativo Spectre. I dati sono esempi.
Definizione
Che cos'è l'Open Banking in chiave tesoreria
In ambito tesoreria l'Open Banking è il meccanismo che permette a una piattaforma autorizzata di leggere dati bancari come saldi, movimenti e informazioni di conto tramite API, senza dipendere da caricamenti manuali continui.
Per l'azienda il beneficio immediato è la riduzione del lavoro di raccolta dati. Ma il beneficio più importante è un altro: creare una base dati bancaria che possa nutrire riconciliazione, forecast e lettura della liquidità.
Perché conta
Perché oggi è centrale, ma non sufficiente da solo
Avere accesso automatico a saldi e movimenti cambia il lavoro quotidiano di finance e amministrazione. Riduce le esportazioni, migliora tempestività e rende meno fragile la lettura della cassa disponibile.
Tuttavia l'Open Banking non sostituisce da solo il controllo finanziario. I movimenti spiegano una parte del processo, ma non sostituiscono documenti, scadenze, allocazioni, categorie, riconciliazione e ipotesi di forecast.
- Migliora tempestività e qualità della lettura bancaria.
- Riduce il ricorso a export manuali e controlli ripetitivi.
- Diventa davvero utile solo se i dati entrano in un contesto operativo più ampio.
Come si governa di solito
Come viene usato normalmente
Molte aziende iniziano con l'Open Banking per vedere tutti i conti in un unico posto. È un primo passo corretto: la sincronizzazione multi-banca riduce attrito e rende più semplice leggere saldi e movimenti del giorno.
Il problema emerge quando si pensa che questa sincronizzazione basti a risolvere la tesoreria. Senza un buon onboarding e senza un sistema che sappia usare quei dati, si ottiene una vista bancaria aggiornata ma ancora poco contestualizzata.
- Soluzioni multibanca o aggregatori di conti.
- Portali con sincronizzazione via PSD2.
- Importazioni CSV come fallback o integrazione.
- Uso del dato sincronizzato per dashboard e controllo giornaliero.
Gli strumenti usati più spesso
Provider PSD2 / aggregatori bancari
Infrastruttura datiA cosa serve: Recuperare saldi, movimenti e metadati dei conti connessi.
Punti forti: Riduce l'inserimento manuale e consente una vista multi-banca più tempestiva.
Limiti: Lavora entro limiti di storico, qualità delle banche collegate e stabilità delle riconnessioni.
CSV / import manuali
Fallback operativoA cosa serve: Caricare movimenti o saldi quando la sincronizzazione non basta o non è disponibile.
Punti forti: È utile per completare onboarding, retroattività o casi particolari.
Limiti: Richiede lavoro manuale, mapping e controlli aggiuntivi sulla coerenza del dato importato.
ERP / contabilità
Contesto amministrativoA cosa serve: Dare significato documentale ai movimenti sincronizzati.
Punti forti: Offre la controparte amministrativa necessaria per interpretare il dato bancario.
Limiti: Senza un ponte efficace tra banca e amministrazione, il team continua a fare matching manuale.
Piattaforma di tesoreria
Sistema di lettura integrataA cosa serve: Usare saldi e movimenti sincronizzati per forecast, riconciliazione, categorie e priorità di cassa.
Punti forti: Trasforma la sync bancaria in una base operativa per più decisioni.
Limiti: Va valutata soprattutto su onboarding, storico, gestione del pregresso e qualità dei flussi successivi.
Dove si rompe più spesso
Limiti e failure mode ricorrenti
- Scambiare la sincronizzazione bancaria per una soluzione completa di tesoreria.
- Sottovalutare i limiti di storico delle API PSD2 e il loro impatto sull'onboarding.
- Non governare il saldo iniziale e il pregresso, generando letture distorte di scadenze e movimenti.
- Usare saldi e movimenti sincronizzati senza integrarli con documenti, categorie e riconciliazione.
Criteri decisionali
Che cosa conviene controllare davvero
- Valutare la qualità dell'onboarding, non solo la facilità di connessione iniziale.
- Chiarire come vengono gestiti storico limitato, saldo iniziale e scadenze pregresse.
- Verificare se i dati sincronizzati alimentano davvero altri moduli e non solo una lista conti.
- Misurare la stabilità di sync, riconnessioni e fallback manuali.
- Distinguere tra visibilità bancaria e controllo finanziario integrato.
Mini-caso
Mini-caso: conto connesso, storico incompleto
Un'azienda collega il conto e vede correttamente saldo e ultimi movimenti. Tuttavia molte scadenze pregresse risultano ancora aperte e la dashboard sembra segnalare debito tecnico fittizio, perché la banca fornisce solo uno storico limitato e il pregresso non è ancora stato trattato.
- 1La connessione API funziona e il saldo attuale appare corretto.
- 2Lo storico disponibile non copre tutto il periodo necessario a spiegare il passato.
- 3Scadenze vecchie e movimenti recenti non si parlano in modo sufficiente senza una gestione dell'onboarding.
- 4Il team rischia di pensare che il problema sia nel software, quando in realtà è nel modo in cui viene costruito il punto di partenza.
Che cosa insegna: L'Open Banking ha valore reale quando la piattaforma tratta bene anche ciò che manca: storico, cut-off e pregresso.

La sincronizzazione bancaria è davvero utile quando affronta connessione, riconnessione e gestione del perimetro storico in modo coerente.
Checklist finale
Cosa verificare se vuoi controllare bene questo tema
Strumenti gratuiti
Metti subito in pratica con due strumenti gratuiti
Template Excel di cash flow previsionale a 12 mesi
Un modello pronto per costruire il previsionale di cassa: entrate, uscite, saldo progressivo e DSCR calcolato in automatico. Compatibile con Excel e Google Sheets.
Scarica il template gratuitoCalcolatore DSCR online gratuito
Calcola il Debt Service Coverage Ratio della tua azienda in pochi secondi, con formula spiegata ed esempio svolto: utile per banche, adeguati assetti e Codice della Crisi.
Prova il calcolatore DSCRFAQ
Domande che emergono prima di cambiare processo
Vedi anche in Previxio
Se vuoi vedere il passaggio operativo dentro il prodotto, parti da questi tutorial.
Le guide spiegano il contesto e i criteri decisionali. Questi video mostrano invece come chiudere il task dentro Previxio senza perdere continuità con il resto del flusso.
Come collegare un conto bancario a Previxio
Video su come collegare un conto bancario via Open Banking. La registrazione mostra una versione precedente dell'interfaccia Previxio.
Come creare un conto manuale su Previxio
Video su come creare un conto manuale per cassa, carta o wallet. La registrazione mostra una versione precedente dell'interfaccia Previxio.
Richiamo finale a Previxio
Dai conti collegati alle verifiche di cassa
Previxio può importare saldi e movimenti dai conti compatibili. I dati bancari sono poi disponibili per categorizzazione, riconciliazione e controllo della liquidità.
Prima di attivare un collegamento, verifica disponibilità della banca, storico importabile e frequenza di aggiornamento. Se una connessione non è disponibile, valuta conti manuali o importazioni.
Dove approfondire nel prodotto
Conti e Open Banking
Consulta saldi e movimenti di più conti della stessa azienda, secondo i collegamenti disponibili.
Riconciliazione
Confronta movimenti, documenti e scadenze; verifica le proposte prima di confermare un abbinamento.
Forecast e pianificazioni
Costruisci una previsione con saldi, scadenze e ricorrenze disponibili.