
Pagamenti aziendali e bonifici: dalla scadenza all'esito
Prima di disporre un bonifico servono importo, beneficiario e documento corretti. Dopo, occorre verificare esito e movimento bancario. Questa guida segue i passaggi e le eccezioni più comuni.
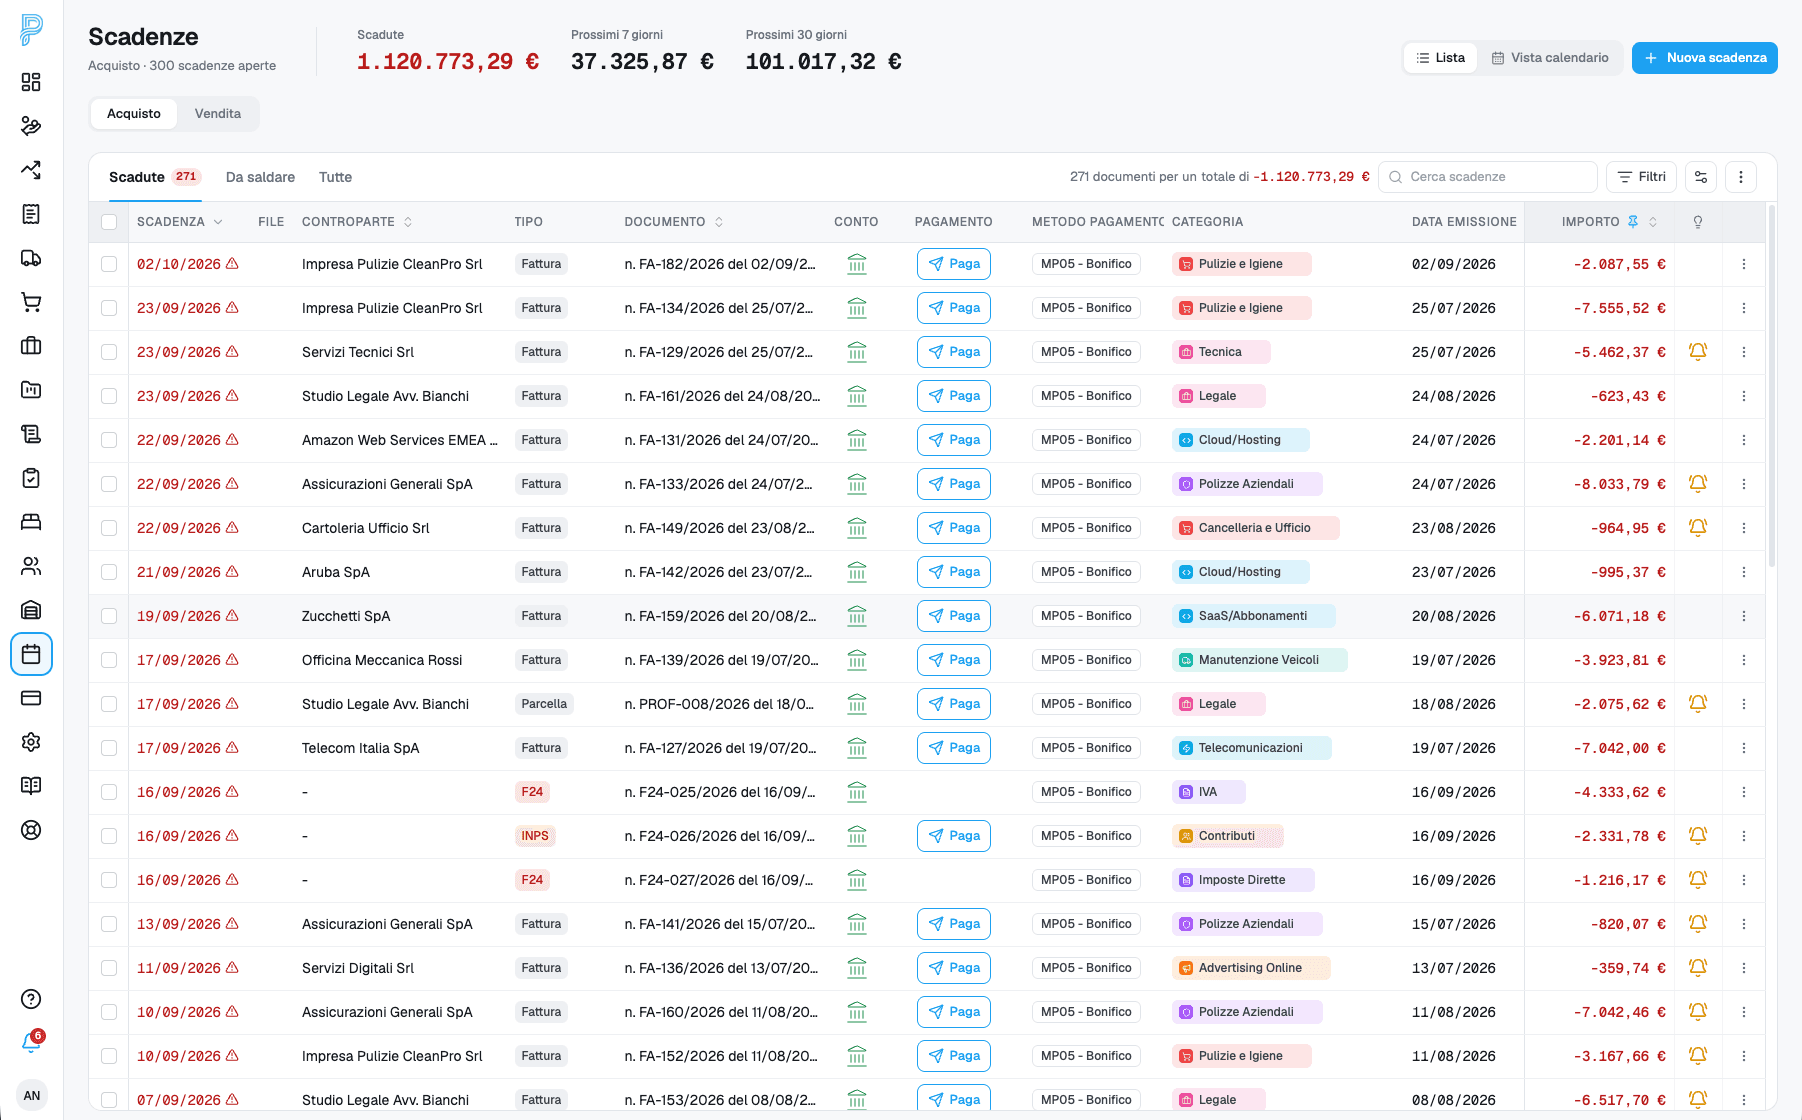
Schermata aggiornata dello scadenzario da cui parte il controllo; non mostra una disposizione bancaria.
Definizione
Che cosa significa davvero gestire i pagamenti
Gestire i pagamenti non vuol dire soltanto inviare bonifici. Vuol dire governare il ciclo che parte da una scadenza o da una decisione, passa per una disposizione bancaria e torna al controllo su esecuzione, stato, impatto e riconciliazione.
Per questo il pagamento è sia un atto operativo sia un fatto informativo. Se si perde il contesto, anche una disposizione corretta può generare opacità nei controlli successivi.
Perché conta
Perché è un punto sensibile nella tesoreria quotidiana
Ogni pagamento muove cassa, assorbe attenzione e apre verifiche. Se il processo è chiaro, il team capisce chi ha disposto cosa, perché, con quale priorità e con quale stato. Se il processo è opaco, le stesse verifiche vengono ripetute in banca, nel gestionale e nei file di lavoro.
Le uscite diventano particolarmente delicate quando le decisioni si concentrano in pochi giorni, quando i volumi crescono o quando i pagamenti vanno letti in continuità con forecast, scadenzario e disponibilità bancaria.
- Riduce errori di timing e di coordinamento.
- Migliora la tracciabilità tra decisione, disposizione e verifica.
- Rende più leggibile l'effetto delle uscite sulla cassa disponibile.
Come si governa di solito
Come viene gestito normalmente
Nella maggior parte delle aziende il pagamento nasce dal gestionale o da una lista Excel, viene disposto in home banking e viene poi verificato con controlli a valle. In alcune realtà esistono workflow approvativi più formali, ma il contesto resta comunque distribuito.
Questa frammentazione non è sempre un problema all'inizio. Lo diventa quando lo stesso pagamento deve essere verificato più volte da persone diverse o quando bisogna capire rapidamente se l'anomalia sta nella disposizione, nella scadenza o nel movimento bancario.
- Liste di pagamento esportate da ERP o da fogli interni.
- Portale bancario per disposizione e monitoraggio dello stato.
- Email o procedure approvative per autorizzazioni.
- Verifiche manuali ex post su scadenzario e conto.
Gli strumenti usati più spesso
Home banking / portale bancario
Strumento di esecuzioneA cosa serve: Inviare bonifici, leggere stati e consultare il conto.
Punti forti: È il punto ufficiale in cui il pagamento viene davvero disposto verso la banca.
Limiti: Non conserva bene il contesto amministrativo o la logica finanziaria da cui la disposizione è nata.
ERP / gestionale
Sorgente amministrativaA cosa serve: Preparare partite da pagare e leggere documenti o scadenze di origine.
Punti forti: Tiene il collegamento con il documento e con la contabilità interna.
Limiti: Non sempre aiuta a monitorare bene l'esito operativo del pagamento una volta uscito dal sistema.
Excel o liste operative
Supporto di coordinamentoA cosa serve: Organizzare priorità, chiusure settimanali o disposizioni di gruppo.
Punti forti: Offre grande flessibilità nel preparare liste, filtri e priorità.
Limiti: Crea facilmente doppioni, passaggi non aggiornati e perdita di tracciabilità lungo il ciclo.
Piattaforma finance / payment workspace
Orchestrazione del flussoA cosa serve: Collegare scadenza, disposizione, stato, riconciliazione e impatto sulla cassa.
Punti forti: Può ridurre i controlli a posteriori e tenere unita la storia del pagamento.
Limiti: Va valutata sulla chiarezza degli stati e dei punti di verifica, non solo sulla funzione di invio.
Dove si rompe più spesso
Limiti e failure mode ricorrenti
- Il pagamento viene letto come atto bancario e non come parte di un flusso più ampio.
- Il team non distingue bene tra anomalia di disposizione, anomalia di scadenza e anomalia di riconciliazione.
- Le liste di lavoro continuano a mostrare urgenze anche quando la disposizione è già partita.
- La verifica a posteriori richiede di aprire banca, gestionale, fogli e note interne.
Criteri decisionali
Che cosa conviene controllare davvero
- Mantenere il legame tra scadenza, pagamento, stato e documento di origine.
- Rendere leggibile in quale punto del processo nasce un'anomalia.
- Distinguere chiaramente invio, esecuzione, buon fine e verifica di incasso/uscita.
- Ridurre il numero di strumenti necessari per capire cosa è successo davvero.
- Misurare il valore sulla qualità del controllo ex post, non solo sulla rapidità di invio.
Mini-caso
Mini-caso: pagamento disposto ma ancora segnalato come urgente
Un fornitore chiama per chiedere conferma del pagamento. In banca la disposizione risulta inviata, nel gestionale la scadenza è ancora aperta e nel foglio di tesoreria la stessa voce compare tra le urgenze del giorno.
- 1Il portale bancario conferma un'azione, ma non chiarisce il contesto completo.
- 2La scadenza resta aperta perché il ciclo non è ancora stato letto nel suo insieme.
- 3La lista di priorità resta sporca e genera una nuova verifica inutile.
- 4Il bonifico risulta disposto, ma nel gestionale la scadenza è ancora aperta: bisogna verificare dove si è interrotto l'aggiornamento.
Che cosa insegna: Una buona gestione pagamenti riduce soprattutto le verifiche ridondanti e rende leggibile il ciclo dal primo alert fino alla chiusura.
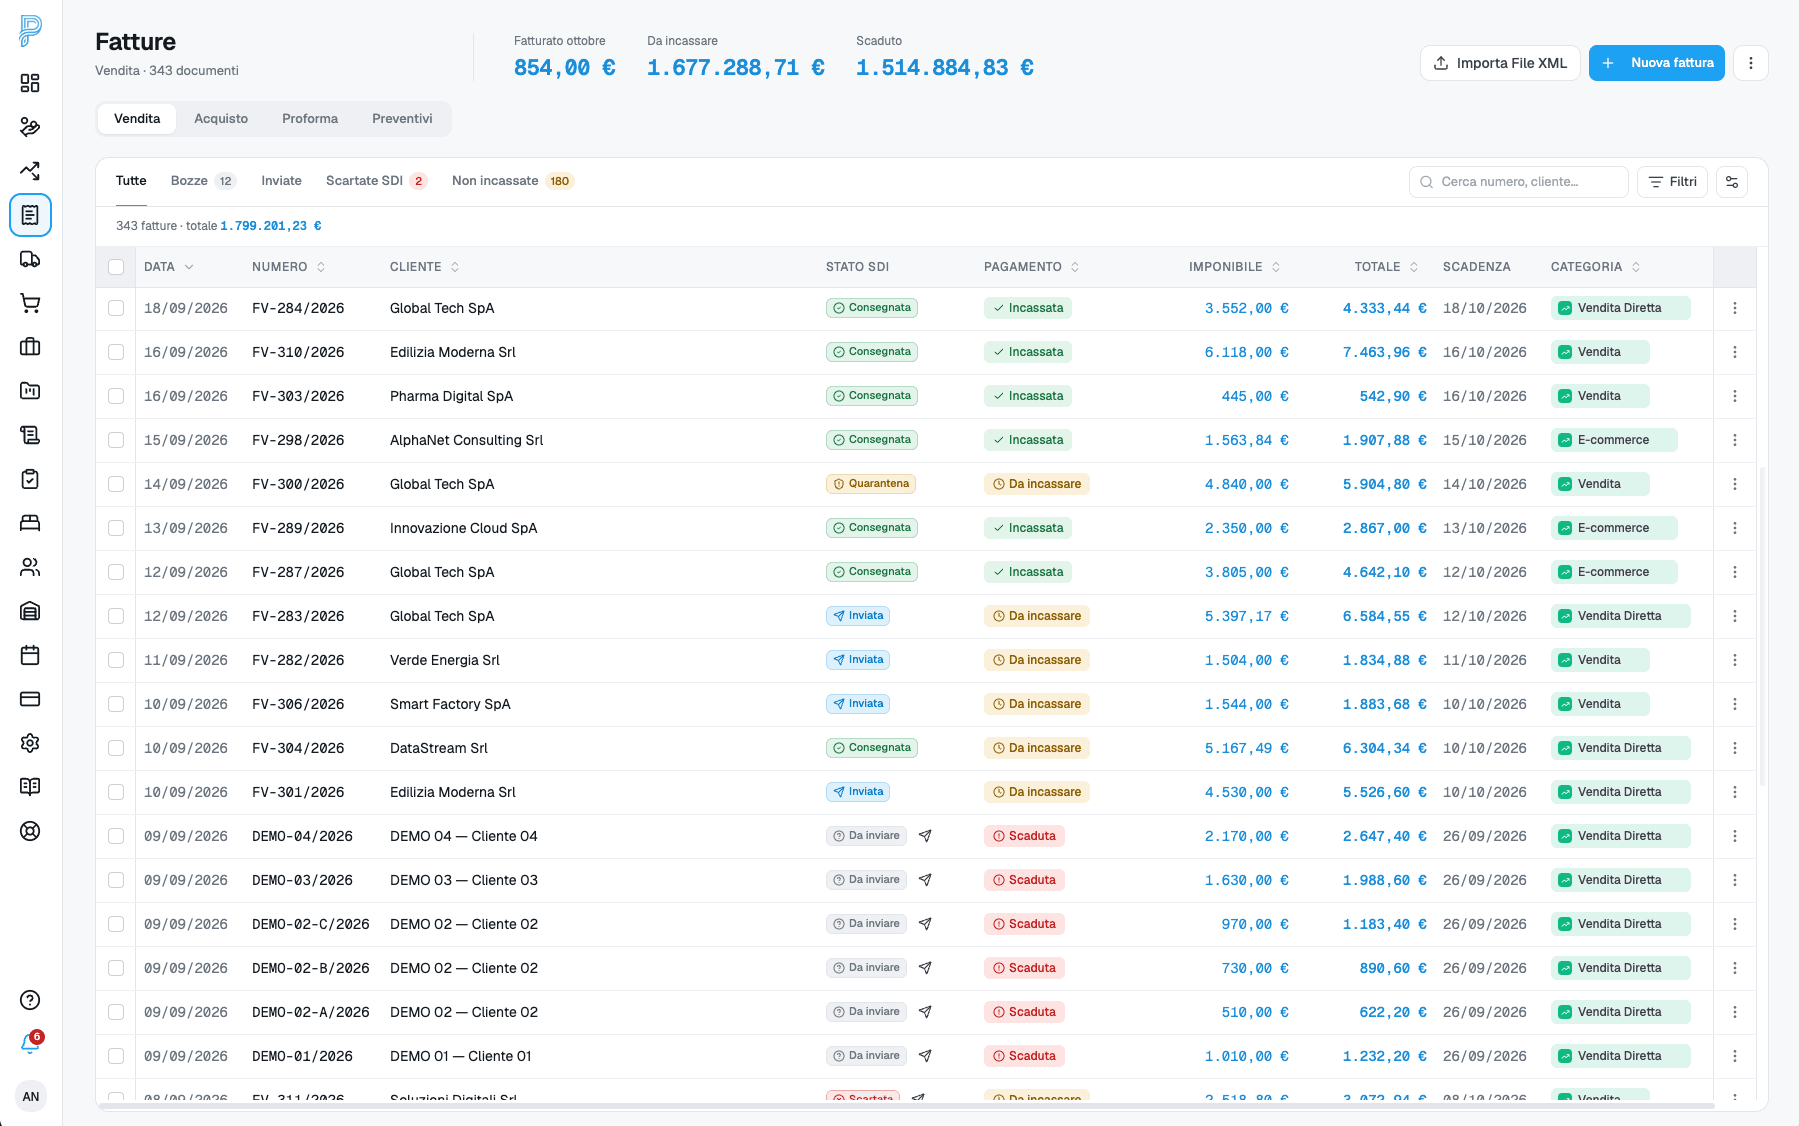
Schermata aggiornata dei documenti di origine; non mostra una distinta RiBa né un anticipo.
Checklist finale
Cosa verificare se vuoi controllare bene questo tema
Strumenti gratuiti
Metti subito in pratica con due strumenti gratuiti
Template Excel di cash flow previsionale a 12 mesi
Un modello pronto per costruire il previsionale di cassa: entrate, uscite, saldo progressivo e DSCR calcolato in automatico. Compatibile con Excel e Google Sheets.
Scarica il template gratuitoCalcolatore DSCR online gratuito
Calcola il Debt Service Coverage Ratio della tua azienda in pochi secondi, con formula spiegata ed esempio svolto: utile per banche, adeguati assetti e Codice della Crisi.
Prova il calcolatore DSCRFAQ
Domande che emergono prima di cambiare processo
Vedi anche in Previxio
Se vuoi vedere il passaggio operativo dentro il prodotto, parti da questi tutorial.
Le guide spiegano il contesto e i criteri decisionali. Questi video mostrano invece come chiudere il task dentro Previxio senza perdere continuità con il resto del flusso.
Come preparare un'anagrafica completa su Previxio
Video su come preparare un'anagrafica completa con P.IVA, CF e IBAN. La registrazione mostra una versione precedente dell'interfaccia Previxio.
Come avviare un pagamento SEPA da Previxio
Video su come avviare un pagamento SEPA o un bonifico bancario. La registrazione mostra una versione precedente dell'interfaccia Previxio.
Richiamo finale a Previxio
Verifica come nasce e si chiude un pagamento
Con Previxio puoi partire dalla scadenza e controllare il documento prima di preparare un pagamento. Le modalità di disposizione dipendono dal piano e dal collegamento bancario.
Chiedi di vedere anche l'esito: dove compare il movimento e come viene aggiornato lo stato della scadenza. È lì che spesso nasce il lavoro di verifica a posteriori.
Dove approfondire nel prodotto
Pagamenti e bonifici
Parti dalla scadenza e dal documento; verifica se puoi disporre il pagamento con il tuo piano.
Scadenzario
Consulta date e importi di incassi e pagamenti previsti, in elenco o nel calendario.
Riconciliazione
Confronta movimenti, documenti e scadenze; verifica le proposte prima di confermare un abbinamento.